【宅建過去問】(平成17年問26) 所得税
所得税法に関する次の記述のうち、正しいものはどれか。
- 譲渡所得とは資産の譲渡による所得をいうので、個人の宅地建物取引業者が販売の目的で所有している土地を譲渡した場合には、譲渡所得として課税される。
- 建物等の所有を目的とする土地の賃借権の設定の対価として支払を受ける権利金の金額がその土地の価額の5/10に相当する金額を超える場合には、譲渡所得として課税される。
- 譲渡所得の基因となる資産をその譲渡の時における価額の1/2に満たない金額で個人に対して譲渡した場合には、その譲渡の時における価額に相当する金額によりその資産の譲渡があったものとみなされる。
- 個人が所有期間5年以内の固定資産を譲渡した場合には、譲渡益から譲渡所得の特別控除額を差し引いた後の譲渡所得の金額の1/2相当額が課税標準とされる。
正解:2
1 誤り
譲渡所得とは、資産の譲渡による所得のことをいいます(表の「原則」。所得税法33条1項、2項、令79条1項)。
しかし、事業所得者が商品や製品などの棚卸資産を譲渡した場合、譲渡所得ではなく事業所得として課税されます(表の「例外2」)。
| 原則 | 資産の譲渡による所得 |
| 例外1 | 他人に土地を長期間使用させる行為 例)権利金の額が、土地の価額の5/10を超える場合 |
| 例外2 | 営利を目的として継続的に行われる資産の譲渡による所得 →事業所得 |
この選択肢では、「個人の宅建業者が販売目的で所有している土地を譲渡」したというのですから、譲渡所得ではなく、事業所得として課税されます。
※譲渡所得の対象になるのは、個人が自宅を売却したような場合です。
■参照項目&類似過去問
内容を見る譲渡所得とは(税・鑑定[06]2(1))
| 年-問-肢 | 内容 | 正誤 | |
|---|---|---|---|
| 譲渡所得と事業所得 | |||
| 1 | H17-26-1 | 譲渡所得とは資産の譲渡による所得をいうので、不動産業者である個人が営利を目的として継続的に行っている土地の譲渡による所得は、譲渡所得として課税される。 | × |
| 2 | H15-26-1 | 譲渡所得とは資産の譲渡による所得をいうので、個人の宅地建物取引業者が販売の目的で所有している土地を譲渡した場合には、譲渡所得として課税される。 | × |
| 譲渡所得と不動産所得 | |||
| 1 | R03-23-3 | 建物の全部の所有を目的とする土地の賃借権の設定の対価として支払を受ける権利金の金額が、その土地の価額の10分の5に相当する金額を超えるときは、不動産所得として課税される。 | × |
| 2 | H29-23-2 | 建物の所有を目的とする土地の賃借権の設定の対価として支払を受ける権利金の金額が、その土地の価額の10分の5に相当する金額を超えるときは、不動産所得として課税される。 | × |
| 3 | H17-26-2 | 建物等の所有を目的とする土地の賃借権の設定の対価として支払を受ける権利金の金額がその土地の価額の10分の5に相当する金額を超える場合礁、譲渡所得として課税される。 | ◯ |
2 正しい
譲渡所得というのは、肢1表の「原則」と「例外1」をいいます(所得税法33条1項、2項、令79条1項)。
この選択肢のケースは、例外1に当たるため、譲渡所得に該当します。
権利金の金額が土地の価額の5/10を超える場合には、形式的には賃貸借でも、実質的には売買と同じだからです。
■参照項目&類似過去問
内容を見る譲渡所得とは(税・鑑定[06]2(1))
| 年-問-肢 | 内容 | 正誤 | |
|---|---|---|---|
| 譲渡所得と事業所得 | |||
| 1 | H17-26-1 | 譲渡所得とは資産の譲渡による所得をいうので、不動産業者である個人が営利を目的として継続的に行っている土地の譲渡による所得は、譲渡所得として課税される。 | × |
| 2 | H15-26-1 | 譲渡所得とは資産の譲渡による所得をいうので、個人の宅地建物取引業者が販売の目的で所有している土地を譲渡した場合には、譲渡所得として課税される。 | × |
| 譲渡所得と不動産所得 | |||
| 1 | R03-23-3 | 建物の全部の所有を目的とする土地の賃借権の設定の対価として支払を受ける権利金の金額が、その土地の価額の10分の5に相当する金額を超えるときは、不動産所得として課税される。 | × |
| 2 | H29-23-2 | 建物の所有を目的とする土地の賃借権の設定の対価として支払を受ける権利金の金額が、その土地の価額の10分の5に相当する金額を超えるときは、不動産所得として課税される。 | × |
| 3 | H17-26-2 | 建物等の所有を目的とする土地の賃借権の設定の対価として支払を受ける権利金の金額がその土地の価額の10分の5に相当する金額を超える場合礁、譲渡所得として課税される。 | ◯ |
3 誤り
資産を譲渡時における価額の2分の1未満の金額で譲渡(低額譲渡)した場合、譲渡先が法人であるときには、譲渡時における価額に相当する金額(時価)による譲渡があったものとして課税されます。
しかし、この選択肢では、譲渡の相手が個人です。この場合、時価課税ではなく、実際に譲渡した金額を収入金額として課税されます。
※個人に対する低額譲渡で譲渡損失が生じた場合、損失の金額は、譲渡所得の金額の計算上なかったものとみなされます。
| 譲渡の相手方 | 課税方法 | |
| 法人 | 時価課税 | |
| 個人 | 譲渡益 | 通常課税 |
| 譲渡損失 | なかったものとみなす | |
■参照項目&類似過去問
内容を見る所得税:低額譲渡(税・鑑定[06]なし)
| 年-問-肢 | 内容 | 正誤 | |
|---|---|---|---|
| 1 | H20-26-4 | 個人に対して、譲渡所得の基因となる資産をその譲渡の時における価額の2分の1に満たない金額で譲渡した場合において、その譲渡により生じた損失の金額については、譲渡所得の金額の計算上、なかったものとみなされる。 | ◯ |
| 2 | H17-26-3 | 譲渡所得の基因となる資産をその譲渡の時における価額の2分の1に満たない金額で個人に対して譲渡した場合には、その譲渡の時における価額に相当する金額によりその資産の譲渡があったものとみなされる。 | × |
4 誤り
本肢では、固定資産としか書かれていません。
この固定資産が土地建物なのか、それ以外なのか、によって計算方法が違ってきます。
■固定資産が土地建物である場合
まず、土地建物の譲渡の場合、譲渡益から、居住用財産の譲渡の場合の3,000万円控除や、収用等による譲渡の場合の5,000万円控除などの特別控除を差し引いた額を課税標準とします。
短期譲渡所得・長期譲渡所得のいずれの場合にも、譲渡所得金額の1/2が課税標準となることはありません。

■固定資産が土地建物以外である場合
次に、土地建物以外の譲渡の場合、まず、譲渡益から、譲渡所得の特別控除(50万円)を差し引いて、譲渡所得を求めます。
短期譲渡所得(所有期間が5年以内)の場合は、この譲渡所得全額が課税対象です。一方、長期譲渡所得(所有期間が5年超)の場合は、譲渡所得の金額の1/2が課税標準となります。
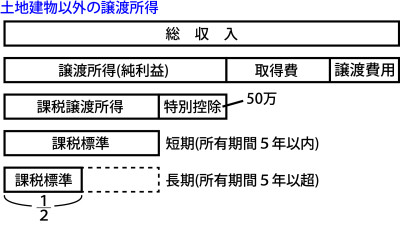
この選択肢には、「短期譲渡所得において、譲渡所得の金額の1/2相当額が課税標準とされる」とあります。
しかし、このような考え方は、譲渡される固定資産が土地建物である場合とそれ以外の場合、いずれについても誤っています。
■参照項目&類似過去問
内容を見る所得税:総合課税(税・鑑定[06]なし)
| 年-問-肢 | 内容 | 正誤 | |
|---|---|---|---|
| 1 | R03-23-1 | 譲渡所得の特別控除額(50万円)は、譲渡益のうち、まず、資産の取得の日以後5年以内にされた譲渡による所得で政令で定めるものに該当しないものに係る部分の金額から控除し、なお控除しきれない特別控除額がある場合には、それ以外の譲渡による所得に係る部分の金額から控除する。 | ◯ |
| 2 | R03-23-4 | 居住者がその取得の日以後5年以内に固定資産を譲渡した場合には、譲渡益から譲渡所得の特別控除額(50万円)を控除した後の譲渡所得の金額の2分の1に相当する金額が課税標準とされる。 | × |
| 3 | H20-26-1 | 譲渡所得の長期・短期の区分について、総合課税とされる譲渡所得の基因となる機械の譲渡は、譲渡のあった年の1月1日において所有期間が5年を超えているか否かで判定する。 | × |
| 4 | H20-26-3 | 総合課税の譲渡所得の特別控除額(50万円)は、譲渡益のうちまず、長期譲渡に該当する部分の金額から控除し、なお控除しきれない特別控除額がある場合には、短期譲渡に該当する部分の金額から控除する。 | × |
| 5 | H17-26-4 | 個人が所有期間5年以内の固定資産を譲渡した場合には、譲渡益から譲渡所得の特別控除額を差し引いた後の譲渡所得の金額の2分の1相当額が課税標準とされる。 | × |
LINEアカウントで質問・相談
お気軽に「友だち追加」してください。

PCの場合は、「友だち検索」でID"@e-takken"を検索してください。