【宅建過去問】(平成19年問26)所得税
租税特別措置法第36条の2の特定の居住用財産の買換えの場合の長期譲渡所得の課税の特例に関する次の記述のうち、正しいものはどれか。
- 譲渡資産とされる家屋については、その譲渡に係る対価の額が5,000万円以下であることが、適用要件とされている。
- 買換資産とされる家屋については、譲渡資産の譲渡をした日からその譲渡をした日の属する年の12月31日までに取得をしたものであることが、適用要件とされている。
- 譲渡資産とされる家屋については、その譲渡をした日の属する年の1月1日における所有期間が5年を超えるものであることが、適用要件とされている。
- 買換資産とされる家屋については、その床面積のうち自己の居住の用に供する部分の床面積が50㎡以上のものであることが、適用要件とされている。
正解:4
居住用財産の買換え特例とは
居住用財産を譲渡し、そのことにより譲渡益が発生した場合、その時点で所得税を納付するのが原則です。
しかし、譲渡した居住用財産の代わりに別の居住用財産を取得するような買換えの場合、所得税の納付を将来に繰り延べることができます。これが買換え特例です。
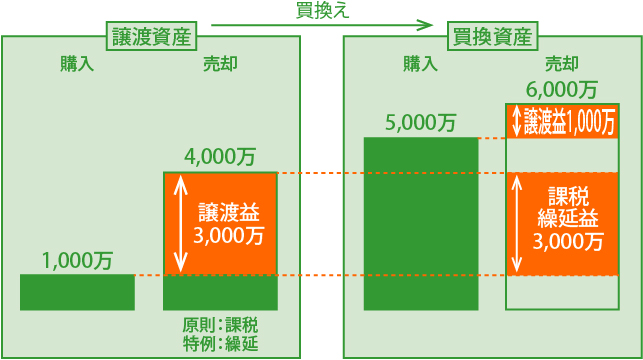
上の図で説明します。
1,000万で取得した居住用財産を4,000万円で譲渡した場合、本来であれば、このタイミングで、譲渡益である3,000万円につき、所得税が課税されるはずです。
しかし、譲渡資産の譲渡と引換えに、別の資産(買換資産)を入手した場合には、所得税の納税を将来に繰り延べることが許されるのです。
5,000万円で取得した買換資産を、将来のある時点で6,000万円で売却するときが来ました。
この場合、買換資産の購入と売却による譲渡益1,000万円だけが課税の対称となるのではありません。譲渡資産の譲渡の時点で繰り延べた課税繰延益3,000万円についても、この時点で課税されるのです。
買換え特例の適用を受けるためには、譲渡資産・買換資産が、それぞれ以下の要件を充たしている必要があります。
| 譲渡資産 | 買換資産 | |||
| 1 | 居住用財産の譲渡であること | 1 | 譲渡資産の譲渡の前年から翌年までに取得 | |
| 2 | 所有期間10年超(譲渡年の1月1日時点) | 2 | 家屋の床面積50㎡以上 | |
| 3 | 居住期間10年以上 | 3 | 土地の面積500㎡以下 | |
| 4 | 譲渡金額1億円以下 | |||
1 誤り
譲渡資産の譲渡金額は、1億円以下であることが必要です(左表の4。租税特別措置法36条の2第1項)。
「5,000万円以下」ではありません。
※買換資産については、対価の額の制限が存在しないことにも注意(右表)。
■参照項目&類似過去問
内容を見る買換え特例:譲渡資産の対価の額(税・鑑定[06]4(2))
| 年-問-肢 | 内容 | 正誤 | |
|---|---|---|---|
| 1 | H19-26-1 | 譲渡資産とされる家屋については、その譲渡に係る対価の額が5,000万円以下であることが、適用要件とされている。 | × |
| 2 | H05-28-2 | 譲渡資産の譲渡に係る対価の額及び買換資産の取得に係る対価の額については、それぞれ1億円以下であることが、適用要件とされている。 | × |
2 誤り
買換資産とされる家屋は、譲渡資産を譲渡した年の前年、譲渡した年、または、その翌年までに取得すればOKです(右表の1。租税特別措置法36条の2第1項)。

「譲渡をした日から譲渡をした年の年末まで」に制限されているわけではありません。
■参照項目&類似過去問
内容を見る買換え特例:買換資産の取得時期・入居時期(税・鑑定[06]4(2))
| 年-問-肢 | 内容 | 正誤 | |
|---|---|---|---|
| 1 | H19-26-2 | 買換資産とされる家屋については、譲渡資産の譲渡をした日からその譲渡をした日の属する年の12月31日までに取得をしたものであることが、適用要件とされている。 | × |
| 2 | H14-26-3 | 買換資産とされる家屋については、譲渡資産の譲渡をした日からその譲渡をした日の属する年の翌年12月31日までの間に取得することが、適用要件とされている。 | × |
| 3 | H05-28-4 | 買換資産については、譲渡資産の譲渡をした年に取得をし、かつ、その年中に居住の用に供することが、適用要件とされている。 | × |
3 誤り
譲渡資産とされる家屋は、譲渡日の属する年の1月1日における所有期間が10年を超えるものでなければなりません(左表の2。租税特別措置法36条の2第1項1号)。
「5年を超える」だけでは不十分です。
■参照項目&類似過去問
内容を見る買換え特例:譲渡資産の所有期間(税・鑑定[06]4(2))
| 年-問-肢 | 内容 | 正誤 | |
|---|---|---|---|
| 1 | H19-26-3 | 譲渡資産とされる家屋については、その譲渡をした日の属する年の1月1日における所有期間が5年を超えるものであることが、適用要件とされている。 | × |
| 2 | H14-26-2 | 譲渡資産とされる家屋については、その譲渡をした日の属する年の1月1日における所有期間が10年を超えるもののうち国内にあるものであることが、適用要件とされている。 | ◯ |
| 3 | H05-28-1 | 譲渡資産とされる家屋については、その譲渡をした年の1月1日における所有期間が10年を超えるものであり、かつ、その居住の用に供していた期間が10年以上であることが、適用要件とされている。 | ◯ |
| 4 | H01-29-1 | 父又は母から相続により取得した居住用家屋で居住期間が30年以上のものを譲渡した場合には、その家屋の所有期間が10年以下であっても、居住用財産の買替えの場合の課税の特例の適用が受けられる。 | × |
4 正しい
買換資産とされる家屋については、その床面積のうち自己が居住の用に供する部分の床面積が50㎡以上であることが、適用要件とされています(右表の2。租税特別措置法36条の2、令24条の2第3項1号)。
※上限は設定されていません。
※家屋の敷地の面積は、500㎡以下であることが適用要件です。
■参照項目&類似過去問
内容を見る買換え特例:買換資産の家屋と敷地の面積要件(税・鑑定[06]4(2))
| 年-問-肢 | 内容 | 正誤 | |
|---|---|---|---|
| 1 | H19-26-4 | 買換資産とされる家屋については、その床面積のうち自己の居住の用に供する部分の床面積が50㎡以上のものであることが、適用要件とされている。 | ◯ |
| 2 | H14-26-4 | 買換資産とされる家屋については、その床面積のうち自己が居住の用に供する部分の床面積が50㎡以上500㎡以下のものであることが、適用要件とされている。 | × |
| 3 | H05-28-3 | 買換資産とされる家屋については、その床面積が50㎡以上250㎡以下のものであること、また、買換資産とされる土地については、その面積が50㎡以上500㎡以下のものであることが、適用要件とされている。 | × |